월급 통장에 돈이 스치듯 지나가고, 연말정산 시즌만 되면 '또 토해내는 건 아닐까' 가슴이 조마조마 했던 경험, 다들 한 번쯤 해보셨죠?
솔직히 저도 매번 헷갈립니다.
정작 내 지갑 속 플라스틱 조각들을 어떻게 써야 내 피 같은 돈을 지킬 수 있는지 말이죠.
재테크의 첫걸음은 거창한 주식 투자가 아니라, 매일 긁는 신용카드 체크카드 사용법을 제대로 아는 것에서 출발하는데요.
오늘은 4060 세대의 든든한 노후와 얄팍해진 지갑을 굳건히 지켜줄 두 카드의 황금 비율을 지금부터 자세히 파헤쳐 보겠습니다.
1. 신용카드 vs 체크카드, 도대체 뭐가 다를까요?
지갑 속에 꽂혀 있는 빳빳한 플라스틱 조각들, 비슷해 보이지만 쓰임새는 하늘과 땅 차이입니다.
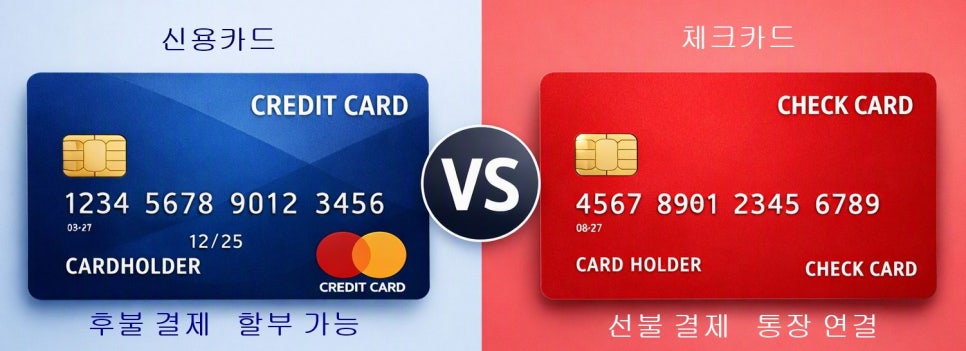
- 신용카드는 쉽게 말해 '외상'입니다. 당장 내 통장에 잔고가 단 한 푼 없어도 결제가 가능해서, 내 돈이 아닌데도 펑펑 쓰게 되는 마법을 부리죠. 백화점에서 마음에 쏙 드는 옷을 발견했을 때, "일단 긁어!"를 외치게 만드는 달콤하지만 아주 무서운 유혹입니다.
- 체크카드는 정확히 '현찰 박치기'입니다. 내 통장 잔액 안에서만 결제가 떨어지는 직불 형태죠. 잔고가 0원이면 단호한 승인 거절이라는 삐빅- 소리와 함께 등줄기에 식은땀이 흐르는 서늘한 현실을 마주하게 됩니다.
두 카드 모두 실물 결제, 온라인 결제, 자동이체 등에서 거의 동일하게 쓰이지만, 돈의 흐름 방향(선지출 후결제 vs 즉시결제)이 근본적인 차이입니다.
저도 예전에 월급날 전전날쯤, 텅 빈 잔고를 까맣게 모르고 마트에서 장을 보다가 "잔액 부족입니다"라는 직원의 말에 얼굴이 화끈거렸던 실패담이 있습니다.
처음엔 몹시 당황스럽고 밀려오는 민망함에 불안했지만, 한편으로는 텅 빈 잔고가 든든한 방어막이 되어 내 씀씀이를 강제로 멈춰주었다는 안도감도 묘하게 들더라고요.
돈이라는 게 눈에 안 보이면 통제가 안 되니까요.
결국 두 카드의 본질은 '내 주머니에서 돈이 실제로 빠져나가는 시점'이 언제냐에 있습니다.
이 차이를 몸으로 생생히 느끼는 것이 똑똑한 소비의 출발점입니다.
2. 혜택이냐 통제냐, 그것이 문제로다 (장단점 및 특징)
그렇다면 일상에서 어떤 걸 주로 써야 할지 여전히 감이 안 잡히시죠?
팍팍한 살림꾼이자 직장인으로서 직접 겪어보니, 완벽한 정답은 없지만 장단점은 극명하게 갈라집니다.
신용카드
- 장점은 공항 라운지 이용, 주유소 금액 차감 등 일상에서 쏠쏠하게 다가오는 부가 혜택이 넘쳐납니다. 게다가 냉장고 고장처럼 갑자기 목돈이 들어갈 때 결제 금액을 나누어 낼 수 있다는 든든함도 결코 무시할 수 없죠.
- 단점은 나누어 내는 결제가 참 무섭습니다. 가랑비에 옷 젖듯 야금야금 쓰다 보면 다음 달 명세서를 뜯어보는 순간 '헐' 소리가 절로 나오니까요. 당장 빚이라는 사실을 자꾸 잊게 만듭니다.
체크카드
- 장점은 씀씀이 통제에 탁월한 도움을 줍니다. 딱 남은 잔액만큼만 쓰니 나중에 머리 아플 일이 전혀 없죠.
- 단점은 돌아오는 부가 혜택이 매우 짠 편입니다. 큰 금액을 결제할 때는 잔고를 미리 넉넉히 채워둬야 하는 수고로움도 존재하죠. 가끔 늦은 밤 점검 시간에 걸리면 결제가 막혀 발을 동동 구르기도 합니다.
3. 연말정산 환급액을 두 배로 뻥튀기하는 황금비율
진짜배기 꿀팁은 바로 여기서부터 시작됩니다.
신용카드 체크카드 사용법의 하이라이트는 매년 초 돌아오는 '소득공제'를 영리하게 챙겨 내 주머니를 불리는 일인데요.
결제 수단에 따라 공제율이 신용카드는 15%, 체크카드는 30%입니다.
무려 두 배 차이죠.
와, 그럼 무조건 직불 형태만 써야 하는 거 아냐? 라고 생각하셨다면 잠깐 멈춰주세요.
여기에는 중요한 기준이 하나 숨어 있습니다.
국세청에서는 매년 총연봉의 25퍼센트를 초과해서 쓴 금액부터만 공제를 해줍니다.
만약 연봉이 4,000만 원이라면 1,000만 원까지는 무엇을 긁든 간에 공제로 인정받는 돈이 0원이라는 뜻이죠.
가장 효율적인 조합은 다음과 같습니다.
- 1단계: 내 연봉의 25퍼센트 고지에 도달할 때까지는 부가 서비스가 빵빵한 신용카드를 1순위로 몰아서 씁니다. 매달 숨만 쉬어도 나가는 통신비, 아파트 관리비, 정수기 렌털비 등을 자동이체로 묶어두면 이 구간은 생각보다 무척 쉽게 채워집니다. 이 구간은 어차피 공제 대상이 아니므로 카드사 혜택을 우선하는 것이 이득입니다.
- 2단계: 25퍼센트 선을 넘기는 시점부터는 무조건 체크카드나 현금영수증을 꺼내 듭니다. 바로 이 초과 구간에서부터 30퍼센트의 높은 공제율을 남김없이 알차게 챙겨가는 겁니다.
- 3단계: 전통시장 이용이나 대중교통 이용, 도서·공연 관람 등은 결제수단과 무관하게 40%의 공제율이 적용되므로, 가능하면 이 항목들도 적극적으로 챙기는 것이 좋습니다.
실전 전략: "25%까지는 신용카드, 그 이후는 체크카드"
저도 예전에 이 황금비율 계산법을 놓치고 연말까지 손에 잡히는 대로 긁어댔다가, 오히려 나라에 세금을 더 뱉어내는 뼈아픈 실패를 맛보았습니다.
매년 10월 말부터 홈택스에서 '연말정산 미리보기' 서비스가 열립니다.
1~9월까지의 카드별 사용 내역을 조회해 신용카드 사용액이 25% 구간을 넘었는지 확인하고, 남은 기간 동안 체크카드 비중을 늘릴지 판단하는 데 활용하면 좋습니다.
소득공제 제외 항목도 확인하세요.
카드로 결제했다고 해서 무조건 공제 대상이 되는 것은 아닙니다.
다음 항목들은 소득공제에서 제외됩니다.
- 국세, 지방세 등 세금 납부액
- 전기·수도·가스요금, 아파트 관리비 등 공과금
- 도로 통행료(하이패스 카드결제 포함)
- 휴대전화 요금, 인터넷 이용료 등 통신비
- 보험료, 학원비(일부 제외), 자동차 구입비(중고차 일부 제외) 등
아무리 카드를 많이 써도 이런 항목 위주로 지출했다면 예상만큼 공제를 받지 못할 수 있으니 유의해야 합니다.
4. 아차 하는 순간 지갑 털립니다 (카드 사용 주의사항)
마지막으로 아무리 훌륭한 황금비율을 달달 외워도 뼈대가 되는 기본 원칙을 안 지키면 말짱 도루묵입니다.
재테크의 시작이 되는 올바른 신용카드 체크카드 사용법은 세 가지입니다.
첫째, 나누어 내는 할부 결제는 가급적 멀리 도망치세요. 매달 빠져나가는 금액이 당장 작아 보여서 심리적 빗장이 스르륵 풀리기 십상입니다. 나중에는 쪼개 놓은 자잘한 금액들이 눈덩이처럼 불어나 월급 통장이 순식간에 '텅장'으로 전락하는 무서운 경험을 할 수 있거든요.
둘째, 맞벌이 부부라면 한 사람 앞으로 몰아서 결제하는 방식을 진지하게 고민해 보세요. 부부가 각자 따로 쓰면 연봉의 25퍼센트 허들을 넘기가 생각보다 버겁습니다. 상대적으로 소득이 적은 사람 앞으로 뭉쳐서 결제하는 것이 공제에 유리할 때가 꽤 많습니다.
셋째, 서랍 속에서 곤히 잠자고 있는 안 쓰는 녀석들은 과감하게 가위로 싹둑 잘라버리세요. 놔두면 매년 통장에서 빠져나가는 연회비만 줄줄 샙니다. 플라스틱이 잘려 나가는 경쾌한 소리와 함께 나의 낭비도 영원히 안녕입니다.
신용카드와 체크카드는 어느 한쪽이 절대적으로 우월한 카드가 아닙니다.
'신용카드의 부가 혜택'과 '체크카드의 높은 소득공제율'을 각자의 소비 패턴과 총급여 수준에 맞게 조합하는 것이 진짜 재테크의 시작입니다.
총급여의 25% 구간까지는 혜택이 좋은 신용카드로, 그 이후부터는 공제율이 높은 체크카드나 현금영수증으로 전환하는 전략을 지금부터 실천해 보시길 바랍니다.
오늘 전해드린 내용만 꼼꼼히 숙지하셔도, 당장 다음 달 날아오는 명세서의 무게감이 확연히 다르게 느껴지실 겁니다.
재테크는 결코 거창한 숫자가 아닙니다.
매일 내 손에 들린 결제 수단을 어떻게 영리하게 쓰느냐가 내 노후를 다지는 단단한 주춧돌이 됩니다.
오늘 밤, 묵혀둔 지갑 속부터 찬찬히 점검해 보시는 건 어떨까요?
'자산관리' 카테고리의 다른 글
| 자녀가 만 18세가 되면, 국민연금 임의가입부터 챙기세요 - 2027년부터는 국가가 첫 보험료까지 내줍니다 (0) | 2026.10.12 |
|---|
